Agosto 11, 2026 | Categoría: Inversiones

¿Cómo podemos ayudarte?
Búsquedas más populares
- Solicitud de documentos de cuentas de depósito y auto
- Horario y dirección de sucursales y ATH
- Número de Ruta y Tránsito
- Mi Banco Móvil – Mensajes de texto
- Cómo buscar estados de cuenta
- Hacer transferencias
- Redención PREMIA®
Descarga la aplicación móvil de Mi Banco Móvil hoy


Las noticias sobre las ofertas públicas iniciales (initial public offerings o IPO) de empresas privadas de renombre suelen acaparar los titulares. Las IPOs de SpaceX1, OpenAI y Anthropic no son una excepción.
Lo inusual de estas tan esperadas IPOs es su magnitud. Según se informa, SpaceX busca una valoración de entre $1.75 trillones y $2 trillones, mientras que se espera que OpenAI y Anthropic fijen el precio de sus IPOs en cerca de un (1) trillón o más.
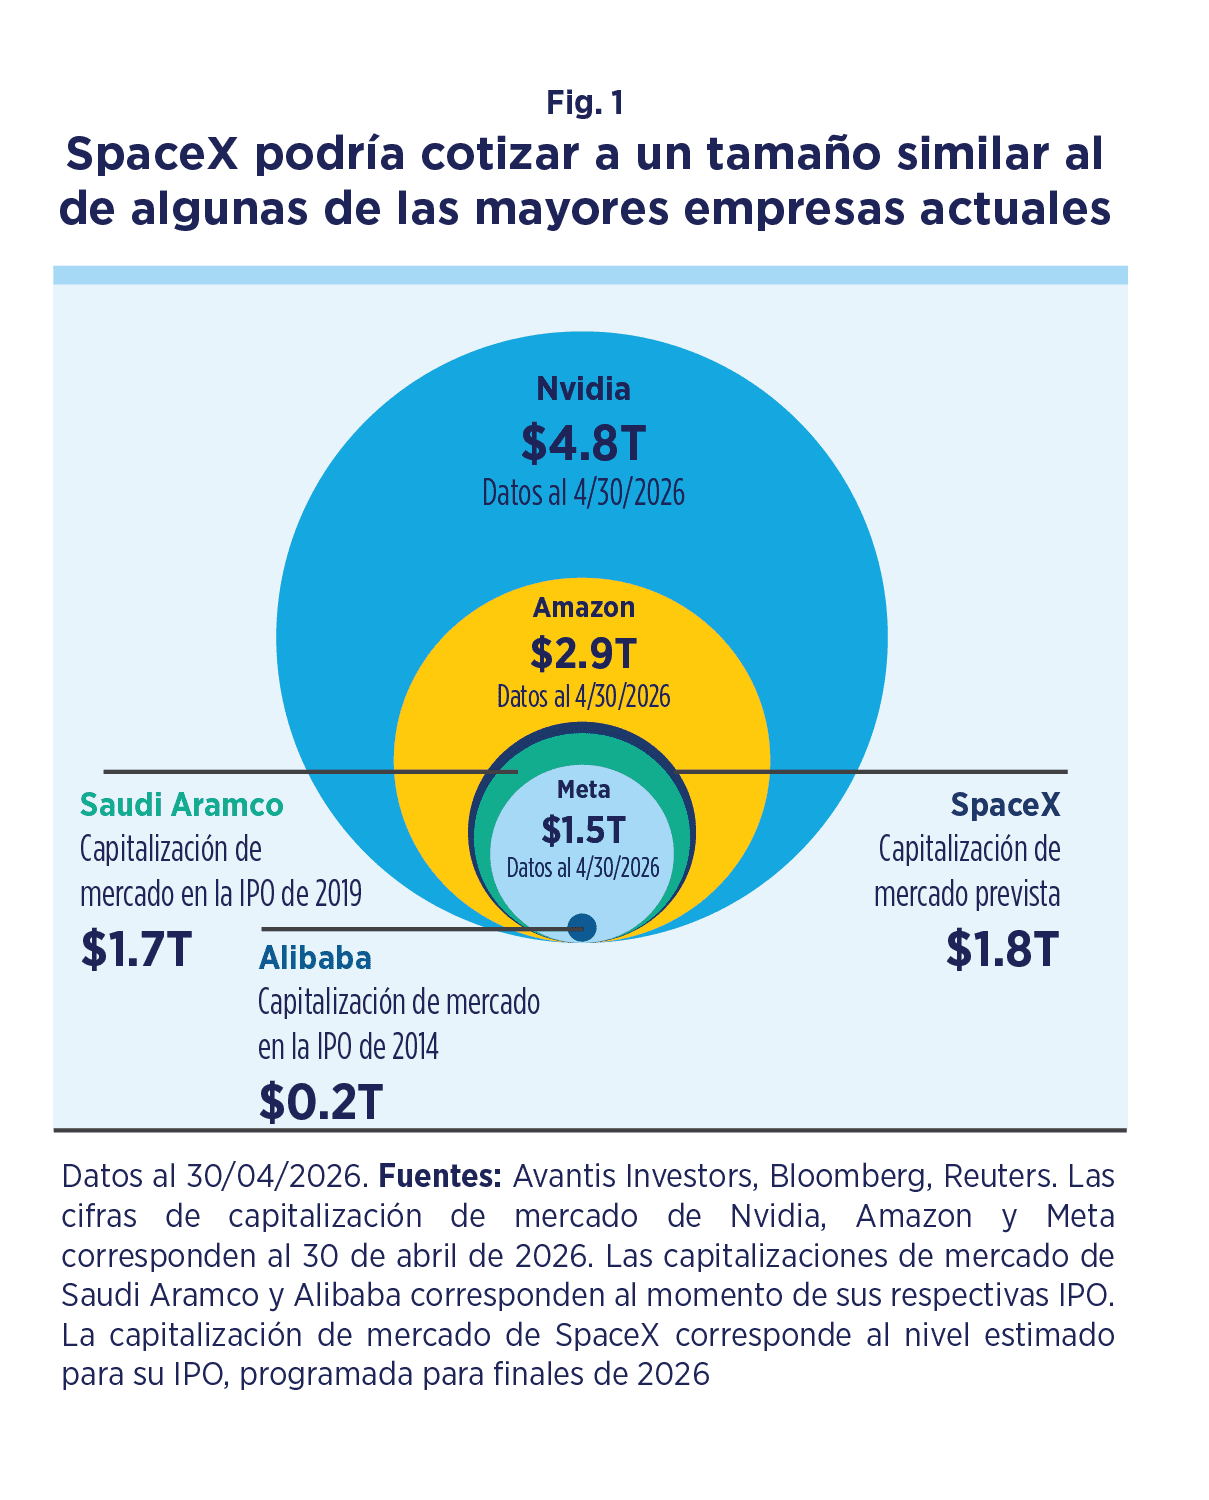
El récord actual de valoración, o capitalización de mercado, en una IPO es de $1.7 trillones, correspondiente a Saudi Aramco en 2019. Alibaba ostenta el récord de la mayor IPO en una bolsa de valores estadounidense, con una capitalización bursátil de aproximadamente $169 mil millones.
SpaceX podría convertirse en la IPO más grande de la historia por valoración total y entrar de inmediato en el top 10 de las mayores empresas cotizadas del mundo.
Para mayor contexto, la Figura 1 muestra cómo SpaceX, con una capitalización de mercado de $1.8 trillones, compararía en tamaño con las IPOs más grandes que hemos visto hasta la fecha, así como con algunas de las mayores empresas cotizadas actualmente.
¿Deberían los inversionistas incluir las IPOs en sus carteras?
Es fácil entender el revuelo que generan estas empresas al anunciar su salida a bolsa. Sin embargo, si representan una buena oportunidad de inversión una vez comiencen a cotizar es una cuestión diferente.
Considere las IPOs de alto perfil del pasado, como las de Facebook (ahora Meta) y Uber. Ambas empresas comercializan productos de consumo de gran uso y sus salidas a bolsa les brindaron a los inversionistas comunes su primera oportunidad de adquirir acciones de estas compañías.
Cuatro meses después de la IPO de Facebook/Meta en mayo de 2012, las acciones cayeron más del 50% y tardaron más de un año en volver a cotizar a su precio de salida.
De manera similar, el precio de Uber se desplomó aproximadamente un tercio en los primeros cinco meses y también tardó más de un año en cotizar consistentemente por encima de su precio de IPO.
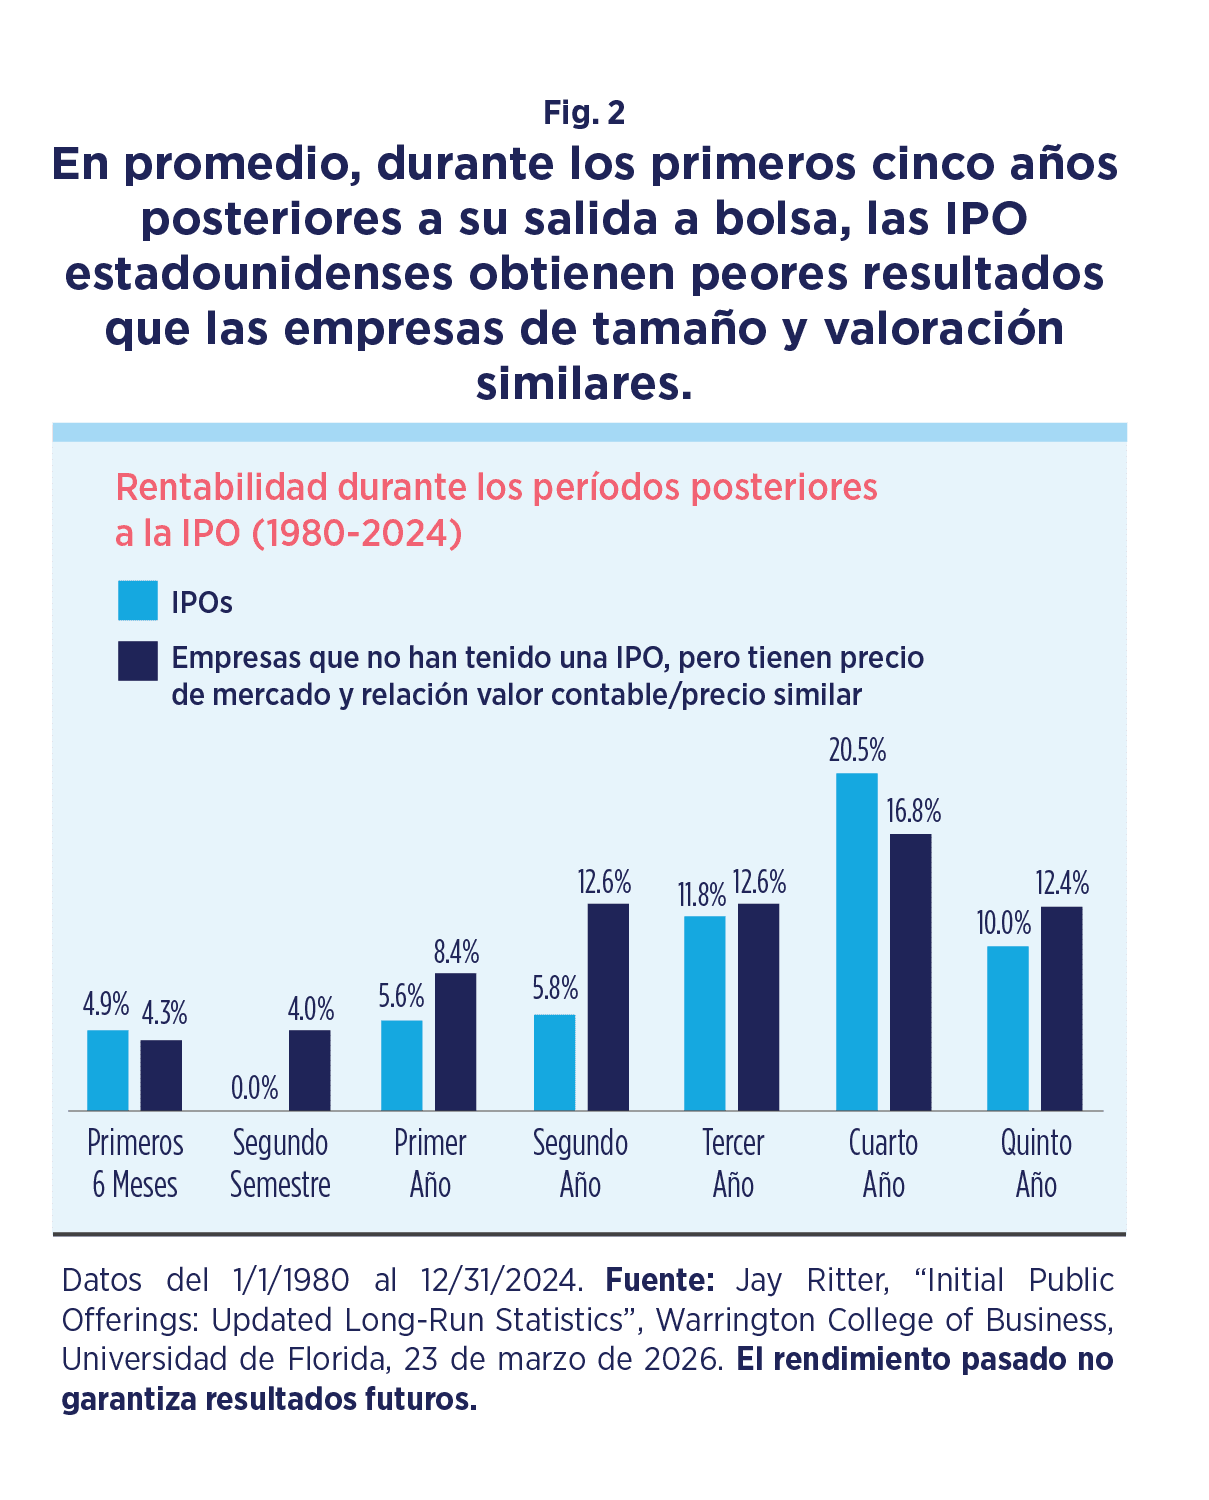
Si bien estos son solo dos ejemplos de los miles de IPO a lo largo de la historia, sus resultados no se desvían de la norma. De hecho, numerosos estudios han demostrado que, en promedio, las IPOs históricamente han tenido un rendimiento inferior durante un tiempo tras su salida a bolsa, en comparación con empresas similares que llevan años cotizando.
Algunos han atribuido este resultado a la expiración de las restricciones de venta para los accionistas, que impiden que las personas con acceso a información privilegiada de la empresa (insiders) vendan sus acciones hasta, por lo general, al menos seis meses después de una IPO. La teoría es que cuando estas acciones previamente restringidas se ponen a la venta en el mercado, la oferta adicional tiende a presionar el precio de la acción hacia abajo, lo que conlleva rendimientos menores en las IPOs durante el primer año en que cotizan en bolsa.
Sin embargo, el bajo rendimiento de las IPOs suele persistir más allá de un año, como se muestra en la Figura 2. Entre 1980 y 2024, el rendimiento anualizado promedio de las IPOs durante los cinco años posteriores a la cotización en bolsa estuvo aproximadamente un 2% por debajo del de las empresas homólogas ya cotizadas, con capitalización de mercado y características contables similares. La expiración de las restricciones de venta para los insiders de la empresa puede contribuir a un bajo rendimiento a corto plazo, pero no explica los resultados a largo plazo.
La rentabilidad de la empresa es una característica notable que falta en la selección de empresas homólogas cotizadas para comparar el rendimiento. Esto es importante porque, si las IPOs tienen una rentabilidad mucho menor que la de sus pares ya cotizantes, se esperaría que tuvieran rendimientos menores.
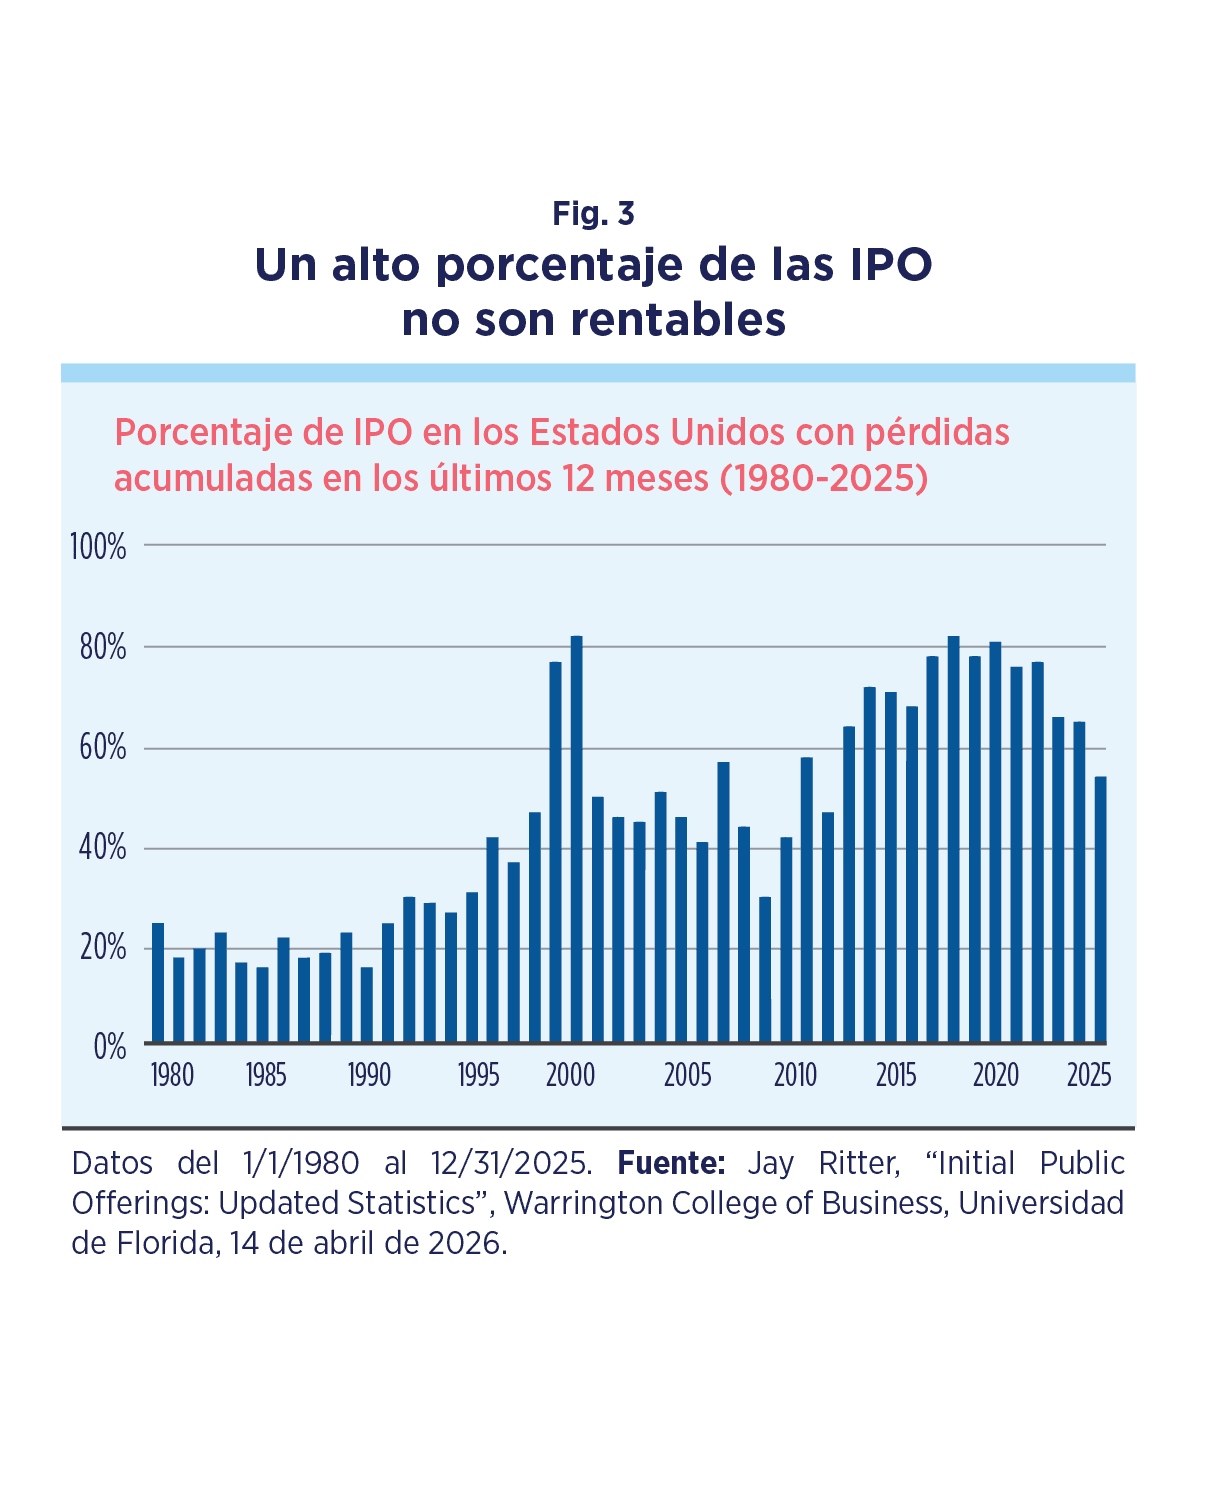
Resulta que muchas IPOs no fueron rentables en el momento de su salida a bolsa. La Figura 3 muestra el porcentaje de IPO con pérdidas en los últimos 12 meses para cada año calendario desde 1980. Esto sugiere que muchas IPOs probablemente cotizaron con un tamaño y una relación valor contable/precio similares a los de empresas públicas más antiguas, pero con una rentabilidad mucho menor, lo que implica rendimientos esperados más bajos.
La conclusión es que no todas las IPOs son, intrínsecamente, inversiones de baja rentabilidad esperada. Necesitamos un conjunto completo de información financiera—no solo el valor contable y el precio—para evaluar su rentabilidad esperada. El precio de la empresa, su capital y sus ganancias son aspectos fundamentales para comprender cómo una IPO se compara con otras empresas y qué asignación, si la hubiera, debería tener en una cartera de inversión.
¿De qué manera están respondiendo los proveedores de índices y cómo ello podría afectar a los inversionistas?
Un subtema recurrente en las noticias sobre las próximas IPOs de grandes empresas es cómo los proveedores de índices se preparan para la llegada de estas a bolsa. Cabe destacar una propuesta reciente de S&P para eliminar su requisito, vigente desde hace tiempo, de que las empresas coticen en bolsa durante al menos 12 meses antes de ser admitidas en el índice S&P 500®.
Para las empresas que se encuentran entre las 100 más grandes por valoración, la propuesta también eliminaría el requisito actual de contar con un año completo de ganancias positivas. Además, se indica que la restricción de rentabilidad se mantendría para las empresas que no figuran entre las 100 más grandes.
Como es bien conocido, el criterio vigente de S&P impidió que Tesla, que salió a bolsa en 2010, fuera incluida en el S&P 500 hasta 2020, a pesar de que ya figuraba entre las 100 empresas estadounidenses más grandes. Lo que se conoce públicamente sobre los resultados de OpenAI y Anthropic sugiere que, si S&P no modificara su metodología, probablemente ninguna de las dos cumpliría con los criterios de rentabilidad vigentes.
Otros proveedores de índices, como Russell, MSCI y Nasdaq, también están evaluando sus reglas. Aún no se ha determinado exactamente qué cambios se harán ni con qué rapidez se incluirán las IPOs de gran capitalización. También se está considerando la ponderación que cada empresa podría tener en cada índice. Es probable que los índices vinculen sus ponderaciones a la capitalización de mercado de libre flotación, que representa la fracción de las acciones de una empresa disponibles para cotizar en bolsa (es decir, excluyendo las acciones restringidas en manos de insiders, otros inversionistas estratégicos, etc.).
Lo que está claro es que los proveedores de índices trabajan arduamente para incluir a estas empresas en los índices ampliamente seguidos lo antes posible. Esto tiene implicaciones importantes para los inversionistas.
Cuando se añaden nuevas empresas a los índices que sigue un fondo indexado, este debe adquirir rápidamente acciones de dichas empresas para replicar fielmente la rentabilidad del índice. Siempre que haya compradores forzados (es decir, fondos indexados) que deseen adquirir acciones en poder de un grupo de vendedores no forzados (es decir, inversionistas que no pertenecen a fondos indexados), debe existir un incentivo para que se produzca dicha transferencia.
Esto puede provocar que los fondos indexados paguen precios temporalmente inflados debido a las nuevas incorporaciones al índice que siguen. Esto es solo un asunto de liquidez, pero afecta negativamente a los fondos indexados, ya que estos fijan posiciones a precios más altos. Además, añadir una empresa con una ponderación elevada implica vender otras para hacerle espacio, por lo que el reequilibrio va más allá de la empresa añadida.
Para los fondos no indexados, se espera que evitar comprar acciones de empresas justo cuando se incorporan a índices populares genere valor, ya que se evitan los precios elevados impulsados por una mayor demanda de liquidez.
Las mega-IPOs: más allá de la euforia, céntrese en lo fundamental
Cuando grandes empresas de renombre anuncian sus planes de salir a bolsa, suele haber una amplia cobertura mediática. Estos eventos son noticia, especialmente cuando involucran a empresas más grandes que la mayoría de las que cotizan actualmente y pueden presentar nuevas oportunidades relacionadas con temas de inversión populares.
Como inversionistas, la euforia no debe impedirnos evaluar las ventajas de estas oportunidades en un marco sólido. Si el objetivo es obtener mayores rendimientos esperados, debemos considerar la situación financiera de estas empresas en su conjunto, incluyendo sus balances y flujos de caja, así como sus precios.
Ya sean las IPOs o las empresas con larga trayectoria en el mercado, se espera que las que cuentan con precios atractivos en relación con sus finanzas tengan un mejor desempeño a largo plazo.
Además, las estrategias que no están estrictamente atadas a índices pueden ofrecer mayor flexibilidad en su implementación, mientras que los enfoques de seguimiento de índices, por su naturaleza, están sujetos a las decisiones de compra y venta determinadas por las gestoras de índices en su metodología. La flexibilidad puede resultar ventajosa en estos casos. Creemos que todas estas consideraciones deben tenerse en cuenta al diseñar las asignaciones de activos.
Copyright 2026 American Century Proprietary Holdings Inc. Todos los derechos reservados.
La liquidez describe el grado en que un activo o valor puede comprarse o venderse rápidamente en el mercado sin afectar su precio.
Invertir en una IPO puede implicar un mayor riesgo en comparación con los valores ya cotizados en bolsa (seasoned securities) e incluso la posible pérdida del capital invertido. Las IPO suelen tener un historial operativo limitado, cuentan con menos información pública disponible y carecen de un precio de mercado establecido antes de salir a bolsa. Esto puede generar volatilidad en los precios, especialmente en las primeras cotizaciones en bolsa y después de la IPO, debido al vencimiento de los periodos de restricción que pueden ejercer presión sobre los precios.
1Al momento de redactarse este artículo (mayo de 2026), SpaceX aún no había completado su proceso de oferta pública inicial (“IPO”) por sus siglas en inglés. Aunque desde entonces SpaceX ya comenzó a cotizar en bolsa de valores, el contenido educativo y las consideraciones de inversión presentadas en este artículo continúan siendo relevantes para evaluar las IPOs y otras ofertas públicas de alto perfil.
El contenido de este artículo se ha preparado con fines informativos y no constituye asesoramiento contributivo, legal ni contable. Banco Popular de Puerto Rico, sus subsidiarias y/o afiliadas no prestan servicios de asesoría contributiva, legal ni contable.
Las opiniones expresadas no son necesariamente las de Avantis® Investors ni Popular Securities, LLC. Esta información es solo para fines educativos y no constituye asesoramiento de inversión. Popular Securities no está afiliada al contenido de esta comunicación y no ofrece garantías ni declaraciones sobre la exactitud o integridad del contenido. Ni la información ni la opinión expresada constituyen una solicitud de Popular Securities, LLC, para la retención, compra o venta de valores.
Avantis® Investors y Popular Securities, LLC, son empresas independientes y no afiliadas, y ninguna de ellas es responsable de los productos o servicios de la otra. Las opiniones expresadas son únicamente para fines informativos y educativos a la fecha de redacción, y pueden cambiar en cualquier momento según las condiciones del mercado u otras circunstancias y podrían no materializarse. Este material no debe considerarse asesoramiento ni recomendaciones de inversión, no constituye una solicitud para comprar o vender valores y no debe interpretarse como asesoramiento legal, de inversión o contributivo en específico.
Los productos y servicios de inversión son ofrecidos por Popular Securities, LLC, un corredor de bolsa (bróker/dealer) registrado, miembro de FINRA y de la SIPC. Los servicios de asesoría de inversión se ofrecen a través de Popular Securities, LLC, un asesor de inversiones registrado con el SEC. Popular Securities, LLC es una subsidiaria de Popular, Inc. y una afiliada de Banco Popular de Puerto Rico. Popular Inc. y Banco Popular de Puerto Rico no son corredores de bolsa (brókers/dealers) ni asesores de inversiones registrados. Popular One es un programa integral de servicios financieros centrado en usted, mediante el cual se ofrecen los servicios de Popular Securities. Los productos de inversión no están asegurados por la FDIC, no son depósitos ni obligaciones de Banco Popular de Puerto Rico, sus afiliadas y/o subsidiarias, ni están garantizados por ellos; implican riesgos y pueden perder valor, incluyendo el capital invertido.